


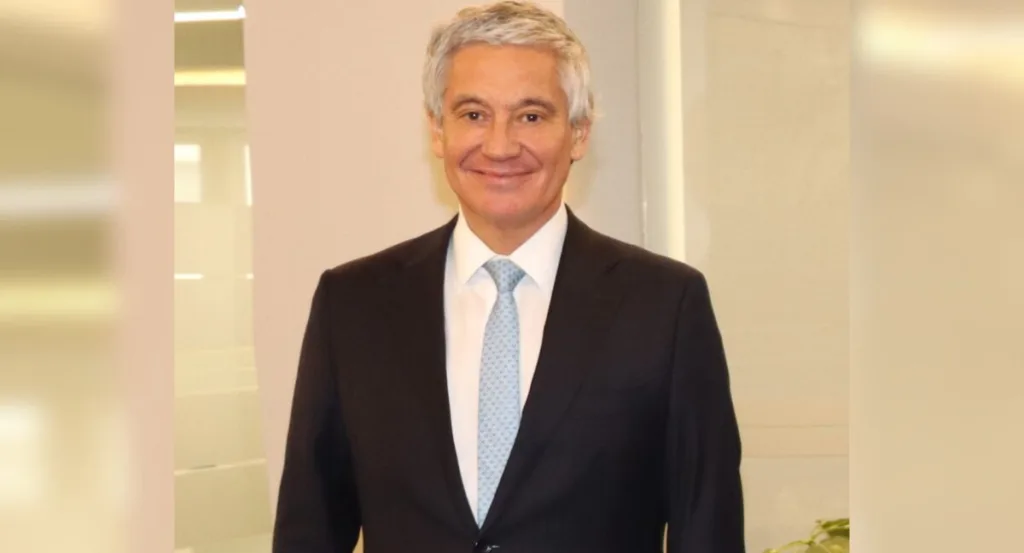
El gerente general de la cooperativa, Rodrigo Silva, manifestó su interés en participar en el Fondo Nacional de Vivienda, pero advirtió que las reglas deberán garantizar condiciones equivalentes para bancos y cooperativas. La entidad mantiene más de 22 mil créditos hipotecarios vigentes y proyecta cerrar 2026 con alrededor de 25 mil.
Coopeuch manifestó su interés en participar en el Fondo Nacional de Vivienda (Fonavi), mecanismo contemplado en la reforma al mercado de capitales y acceso a la casa propia (MK4), pero advirtió que su incorporación dependerá de las condiciones definitivas que establezca la normativa.
En entrevista con The Clinic, el gerente general de la cooperativa, Rodrigo Silva, valoró positivamente la iniciativa, que contempla un mecanismo administrado por BancoEstado para la recompra de carteras hipotecarias. Sin embargo, sostuvo que será fundamental garantizar igualdad de condiciones entre cooperativas de ahorro y crédito, bancos y otros originadores de financiamiento.
“Tenemos interés en participar activamente”, afirmó Silva, quien precisó que todavía falta conocer el reglamento, las bases de participación y las condiciones operativas definitivas de Fonavi.
El ejecutivo planteó que la participación de Coopeuch dependerá de que no existan barreras innecesarias, que la distribución de los riesgos sea adecuada y que las instituciones que otorguen los préstamos puedan mantener la administración de los créditos y la atención directa de sus socios.
Fonavi: las condiciones que definirán la participación de Coopeuch
Para Silva, el diseño de Fonavi contiene elementos positivos, especialmente por su potencial para generar nuevos créditos hipotecarios, incorporar distintos tipos de originadores y permitir que las instituciones financieras mantengan el vínculo con las personas que reciben el financiamiento.
No obstante, advirtió que existen aspectos que deberán revisarse una vez que se conozcan las reglas definitivas. Entre ellos mencionó la equivalencia de los requisitos de participación para bancos y cooperativas, así como la distribución de las eventuales pérdidas entre el fondo y las entidades que otorguen los préstamos.
A su juicio, la asignación del riesgo debe guardar relación con las características de las operaciones y las responsabilidades que conserve cada participante. También consideró relevante definir las funciones que mantendrán las instituciones originadoras en materias como atención a los clientes, recaudación y cobranza.
La sostenibilidad financiera del mecanismo será otro factor que deberá evaluarse antes de adoptar una decisión definitiva.
“Por lo tanto, nuestra posición ha avanzado desde una disponibilidad inicial hacia un interés concreto”, señaló el gerente general, aunque reiteró que la participación dependerá de las condiciones que finalmente se establezcan.
Coopeuch proyecta cerrar 2026 con 25 mil créditos hipotecarios
Mientras se discute la implementación de Fonavi, Coopeuch busca consolidar su participación en el mercado hipotecario. Según Silva, la cooperativa adoptó a partir de 2022 una estrategia para fortalecer su actividad en un escenario marcado por el aumento de la inflación, las tasas de interés y las mayores restricciones para acceder al financiamiento habitacional.
La entidad optó por una estrategia contracíclica, con precios competitivos, una mayor vinculación con el sector inmobiliario y soluciones dirigidas a segmentos que enfrentaban mayores dificultades para obtener un crédito, entre ellos los jóvenes.
Entre las alternativas impulsadas por la cooperativa, el ejecutivo destacó el crédito hipotecario a 40 años, con una menor exigencia de pie y opciones de cotitularidad, orientado a ampliar las posibilidades de financiamiento para quienes comienzan sus proyectos de vida.
Los resultados, de acuerdo con el balance entregado por Silva, han sido positivos. Desde 2022, la cartera hipotecaria de Coopeuch ha registrado tasas de crecimiento anuales de dos dígitos.
Actualmente, la entidad mantiene una cartera hipotecaria de $1.168.556 millones y un total de 22.083 créditos para vivienda vigentes. Al cierre de agosto, registraba un crecimiento de 13%, según las cifras entregadas por su gerente general.
La proyección para el cierre de 2026 es alcanzar alrededor de 25 mil créditos hipotecarios para vivienda.
Acceso a la vivienda: una combinación de financiamiento y mayor oferta
Silva también valoró la reforma MK4 por abordar el acceso a la vivienda como un desafío que requiere medidas complementarias. En su opinión, facilitar la compra de una propiedad no depende exclusivamente de las tasas de interés o de la disponibilidad de créditos.
El ejecutivo señaló que factores como el ahorro para el pie, los plazos de financiamiento y los precios de las viviendas deben analizarse junto con las condiciones de la oferta habitacional.
En ese sentido, planteó que también es necesario impulsar iniciativas que faciliten el desarrollo de nuevos proyectos, reduzcan los tiempos de construcción y permitan adecuar la regulación urbana a las necesidades actuales.
Para Coopeuch, el desafío será ampliar las oportunidades de acceso a la vivienda sin descuidar la evaluación crediticia ni la sostenibilidad financiera. En paralelo, la definición de las reglas de Fonavi será determinante para establecer cómo podrán participar las cooperativas en este mecanismo y qué condiciones deberán cumplir para competir con la banca.